很多企业主在承接咨询策划类业务时,都会遇到一个实际问题:营业执照上的经营范围,能否直接开具“服务费”发票?本文围绕“咨询策划服务”这一场景,说清楚开票的合规要点和操作建议。
一、核心结论
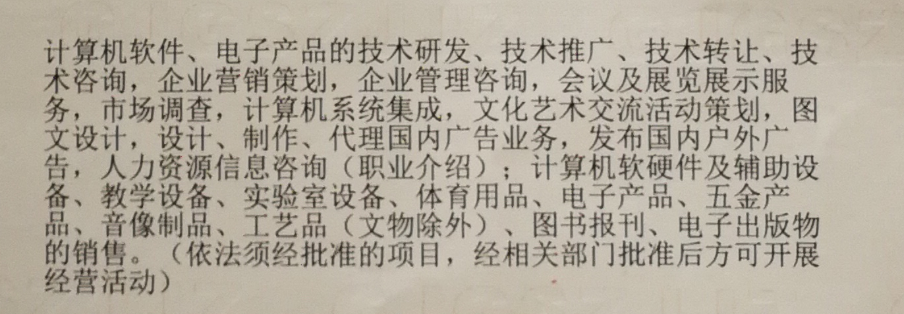
能否开具“服务费”发票,关键不在于发票上是否写“服务费”三个字,而在于营业执照的经营范围是否覆盖了实际发生的业务内容。咨询策划服务属于现代服务业,对应的是“商务服务业”大类,常见的规范表述包括“企业管理咨询”“市场营销策划”“商务信息咨询”“公关策划”等。只要执照里有相关条目,就可以按实际业务开具发票。
二、“服务费”是一个笼统叫法,建议开票时细化
“服务费”在发票上过于宽泛,税务系统中通常需要对应具体的商品和服务税收分类编码。开具咨询策划类发票时,更稳妥的做法是按照实际服务内容填写,例如“咨询费”“策划费”“管理咨询服务费”“营销策划服务费”等,并匹配正确的税收分类编码。这样既符合发票开具规范,也能在税务稽查或客户核对时提供清晰依据。
三、需要重点核对的三个信息
- 经营范围:查看执照上是否包含“咨询”“策划”“商务服务”等关键词。若只有贸易、制造类范围,直接开咨询服务费存在超范围经营的风险。
- 税收分类编码:咨询策划通常归入“现代服务—商务辅助服务—企业管理服务”或“经纪代理服务”等类别,具体以开票系统内的编码表为准。
- 合同与资金流:发票内容应与合同约定的服务事项、收款金额保持一致,做到合同、发票、资金三流合一。
四、经营范围没有相关条目怎么办
如果执照经营范围确实不含咨询策划类项目,不建议强行开票。合规的做法是先到市场监管部门办理经营范围变更,增加“企业管理咨询”“市场营销策划”等条目,变更完成后再正常开票。对于偶尔发生、金额较小的业务,也可咨询主管税务机关是否可按“其他现代服务”处理,但长期开展该类业务仍应完善经营范围。
五、几个常见误区
误区一:发票开“服务费”就什么业务都能装。实际上,笼统的“服务费”容易被认定为开票不规范,尤其是金额较大时,建议细化到具体服务名称。
误区二:有营业执照就能随便开票。发票内容必须与实际经营业务相符,超范围且有真实业务的,应及时变更经营范围;无真实业务的虚开发票则涉及违法。
误区三:小规模纳税人不能开专票。小规模纳税人可以自行或代开增值税专用发票,咨询策划服务一般适用现代服务业税率(小规模纳税人按征收率),具体以现行政策为准。
六、操作建议
第一步,拿执照对照经营范围,确认是否有咨询策划相关表述;第二步,与客户确认合同中的服务名称和金额;第三步,在开票系统中选择匹配的税收分类编码,品名细化到“咨询费”“策划费”等;第四步,保留服务成果交付记录,如方案文档、会议纪要、验收单等,以备核查。
营业执照能否开“服务费”,本质是经营范围与服务内容是否匹配的问题。对于咨询策划服务,只要范围覆盖、编码正确、业务真实、三流一致,就可以合规开票;范围不足的,先变更再开票,切不可为图方便而随意开票。